⚠️ Bu sayfa sizi Atovia’nın ortakları ve bağlı pazarlarıyla bağlar. Bu bağlantılar üzerinden yapılan faaliyetler için bağlı ortaklardan komisyon alabiliriz. İndirim teklifleri politikaya göre her zaman değişebilir! Emin olun, sizin için ek bir maliyet yoktur! Umarız bu, doğru ürünleri bulma konusunda size zaman kazandırır!
Her ay belirli bir tutar almak için bugün ne kadar birikim gerekir? Bu soruyu Excel’de tek bir formülle yanıtlayabilirsiniz. Bilmeniz gereken beş fonksiyon var: PMT düzenli ödeme tutarını, PV bugünkü değeri, FV gelecekteki değeri, NPER gereken süreyi, RATE ise faiz oranını bulur. Bu rehberde her birini hangi durumda kullanacağınızı, hücrelere neyi yazacağınızı ve sonucun neden eksi çıkabildiğini örneklerle anlatıyoruz.
- Annuity Nedir ve Excel’de Neden Hesaplanır?
- Başlamadan Önce: Argümanlar, Dönem Birimi ve İşaret Kuralı
- PMT ile Düzenli Ödeme veya Gelir Tutarını Hesaplama
- PV ile Hedef Aylık Gelir İçin Gereken Birikimi Bulma
- FV ile Düzenli Birikimin Vade Sonundaki Değerini Hesaplama
- Dönem Sonu mu, Dönem Başı mı? Type Argümanının Etkisi
- NPER ile Gereken Süreyi Bulma
- RATE ile Faiz Oranını Bulma
- Sık Yapılan Hatalar ve Kontrol Listesi
- Sıkça Sorulan Sorular
- Ödeme tutarı için PMT, bugünkü değer için PV, gelecekteki değer için FV, süre için NPER, faiz oranı için RATE kullanılır.
- Aylık hesapta, faiz aylık bileşik kabul edildiğinde, yıllık faiz 12’ye bölünür ve yıl sayısı 12 ile çarpılır.
- Sonuç eksi çıkıyorsa formül yanlış olmayabilir: Excel nakit akışı işaret kuralını uygular (giden para negatif, gelen para pozitif).
- Bu fonksiyonlar sabit faiz ve sabit ödeme varsayar. Vergi, masraf ve ücretler sonuca dahil olmayabilir.
Annuity Nedir ve Excel’de Neden Hesaplanır?
Annuity, belirli aralıklarla ve eşit tutarlarda yapılan ödeme ya da alınan gelir dizisidir. Örneğin her ay aynı tutarı biriktirmek veya her ay aynı tutarı almak bu yapıya girer.
Excel bu yapı için beş soruya yanıt verir: Düzenli ödeme ne kadar olmalı? Bugün ne kadar birikim gerekir? Düzenli birikim vade sonunda ne kadar eder? Hedefe kaç dönemde ulaşılır? Faiz oranı kaç olmalı?
Bu yazıdaki hesaplar genel finansal hesaplamadır. Türkiye’deki BES, kamu emeklilik veya sigorta ürünlerinin gerçek tutarlarını göstermez. Gerçek ürün tutarları için ilgili kurumun ya da şirketin sunduğu bilgilere bakmalısınız.
Başlamadan Önce: Argümanlar, Dönem Birimi ve İşaret Kuralı
Fonksiyonların çoğu aynı argümanları kullanır:
- rate: Dönem başına faiz oranı.
- nper: Toplam ödeme dönemi sayısı.
- pmt: Her dönem yapılan sabit ödeme.
- pv: Bugünkü değer.
- fv: Son ödemeden sonra ulaşılmak istenen değer.
- type: Ödemenin dönem sonunda (0 veya boş) ya da dönem başında (1) yapılacağını belirtir.
Aylık ödemede faiz ve dönem sayısı
Ödemeler aylıksa faiz oranını ve dönem sayısını aylık birime çevirmeniz gerekir. Faiz aylık bileşik kabul edildiğinde rate için yıllık faiz ÷ 12, nper için yıl × 12 yazılır. Örneğin yıllık %5 ve 20 yıl için rate = 5%/12, nper = 20*12 olur. Faizin hangi sıklıkla bileşikleştiğini hesaba başlamadan önce kontrol edin.
İşaret kuralı: sonuç neden eksi çıkar?
Excel’in finansal fonksiyonları nakit akışı mantığıyla çalışır: Cebinizden çıkan para negatif, cebinize giren para pozitif gösterilir. Bu yüzden PMT çoğu zaman eksi bir ödeme tutarı verir. Pozitif görmek isterseniz formülün başına eksi işareti koyabilirsiniz, örneğin =-PMT(…).
Hücre yerleşimi önerisi
Girdileri ayrı hücrelere yazmak formülü okunaklı yapar. Örneğin B1: yıllık faiz, B2: yıl sayısı, B3: ödeme sıklığı (12), B4: pv, B5: type. Formülde rate yerine B1/B3, nper yerine B2*B3 yazarsınız. Sürüme ve bölge ayarına göre argümanları ayırmak için noktalı virgül veya virgül kullanılabilir. Fonksiyon adları bu yazıda İngilizce olarak verilmiştir.
| Fonksiyon | Neyi hesaplar? | Bilinenler |
|---|---|---|
| PMT | Dönemlik ödeme tutarı | Faiz, dönem sayısı, bugünkü değer |
| PV | Bugünkü değer | Faiz, dönem sayısı, dönemlik ödeme |
| FV | Dönem sonundaki gelecek değer | Faiz, dönem sayısı, dönemlik ödeme |
| NPER | Gereken dönem sayısı | Faiz, dönemlik ödeme, bugünkü değer |
| RATE | Dönemlik faiz oranı | Dönem sayısı, dönemlik ödeme, bugünkü değer |
PMT ile Düzenli Ödeme veya Gelir Tutarını Hesaplama
Hangi soruya yanıt verir? Belirli bir tutarı, sabit faizle ve sabit ödemelerle belirli sürede kapatmak veya tüketmek için her dönem ne kadar ödeme gerekir?
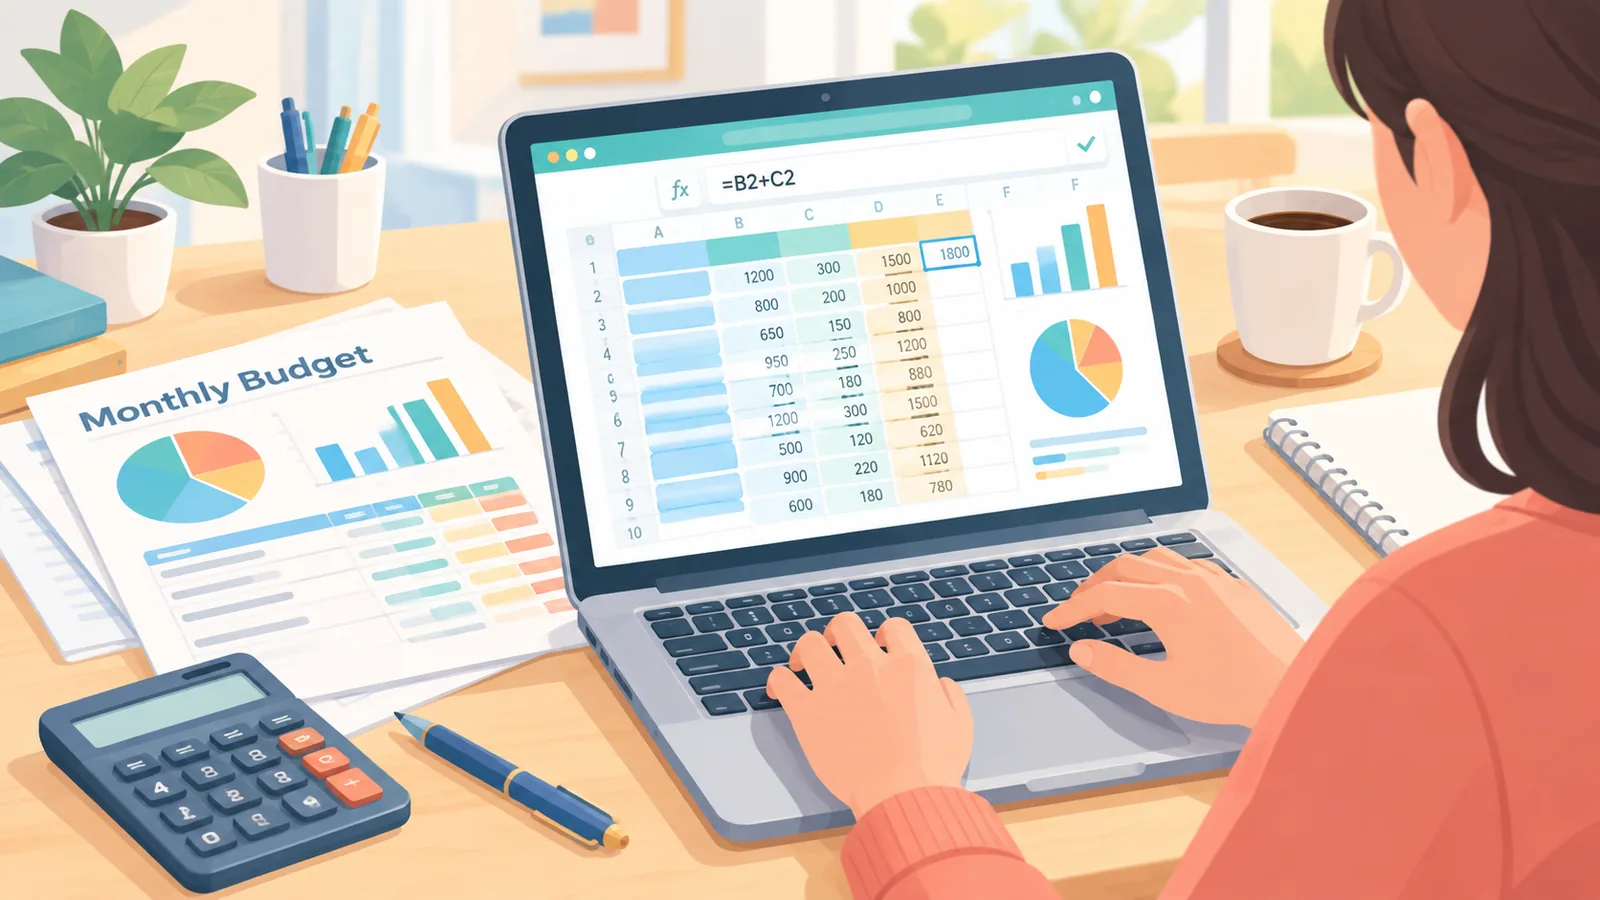
Sözdizimi: PMT(rate; nper; pv; [fv]; [type])
Örnek (kaynaktaki örnek koşullar): 100.000 örnek tutar, yıllık %5 faiz, 20 yıl, ay sonu ödeme ve aylık bileşik varsayımı.
- rate:
5%/12 - nper:
20*12 - pv:
100000 - Formül:
=PMT(5%/12; 20*12; 100000)veya=-PMT(5%/12; 20*12; 100000)
Kaynakta bu girdilerle aylık yaklaşık 659,96 sonucu gösterilir. Bu değer, yalnızca bu örnekteki giriş koşullarına bağlıdır. Formülü eksi işaretsiz yazarsanız sonuç negatif görünür, çünkü bu tutar ödeme olarak düşünülmektedir.
Not: PMT sonucu vergi, rezerv ve ücretleri içermeyebilir. Gerçek ödeme veya gelir tutarı bu hesaptan farklı olabilir.
PV ile Hedef Aylık Gelir İçin Gereken Birikimi Bulma
Hangi soruya yanıt verir? Belirli sürede her ay sabit bir tutar almak için bugün ne kadar birikim gerekir?
Sözdizimi: PV(rate; nper; pmt; [fv]; [type])
Varsayımsal örnek: Yıllık %5 faiz, 20 yıl, ay sonu ödeme, aylık hedef gelir olarak B6 hücresine yazdığınız tutar. Formül: =PV(5%/12; 20*12; B6). Gelir pozitif girilirse sonuç ters işaretli görünür; bu normaldir. Sonucu pozitif görmek için formülün başına eksi koyabilirsiniz.
Excel’in hesapladığı değer, bu varsayımsal girdilerle bugün gereken birikimi gösterir. Hedef olarak sürenin sonunda kalmasını istediğiniz bir tutar varsa fv argümanına yazarsınız; bu durumda gereken bugünkü değer fv’yi de karşılayacak şekilde değişir.
Ters doğrulama: PMT bölümündeki yaklaşık 659,96 ödemeyi aynı faiz ve vadeyle PV’ye girerseniz yaklaşık 100.000 elde etmeniz beklenir (işaret kuralı gereği eksi görünebilir).
FV ile Düzenli Birikimin Vade Sonundaki Değerini Hesaplama
Hangi soruya yanıt verir? Her ay aynı tutarı biriktirirsem belirli sürenin sonunda ne kadar olur?
Sözdizimi: FV(rate; nper; pmt; [pv]; [type])
Varsayımsal örnek: Yıllık %5 faiz, 10 yıl, her ay sonunda B6 hücresindeki tutar kadar birikim. Formül: =FV(5%/12; 10*12; -B6). Birikim cebinizden çıkan para olduğu için pmt eksi girilir; böylece sonuç pozitif çıkar.
🛒 Önerilen Ürün
Elinizde başlangıç anaparası da varsa pv argümanına eksi işaretle yazarsınız: =FV(5%/12; 10*12; -B6; -B7). Sonuç, Excel’in bu varsayımsal girdilerle hesapladığı değerdir.
Dönem Sonu mu, Dönem Başı mı? Type Argümanının Etkisi
type argümanı 0 ise veya boş bırakılırsa ödeme her dönemin sonunda yapılır. type 1 ise ödeme her dönemin başında yapılır.
Aynı girdilerle iki formülü yan yana yazarak farkı kendiniz görebilirsiniz:
- Dönem sonu:
=PMT(5%/12; 20*12; 100000; 0; 0) - Dönem başı:
=PMT(5%/12; 20*12; 100000; 0; 1)
Genel kural olarak, aynı girdilerle dönem başı ödeme, dönem sonu ödemeye göre daha düşük çıkar; çünkü ödeme bir dönem erken yapıldığı için faiz daha erken işlemeye başlar. Sayısal farkı kendi Excel dosyanızda hesaplayarak görmenizi öneririz.
| Özellik | Dönem sonu (type 0 veya boş) | Dönem başı (type 1) |
|---|---|---|
| Ödeme zamanı | Her dönemin sonu | Her dönemin başı |
| Argüman değeri | 0 veya boş | 1 |
| PMT sonucu (genel kural) | Daha yüksek | Daha düşük |
| Ne zaman seçilir? | Ödeme ay sonunda yapılıyorsa | Ödeme ay başında yapılıyorsa |
NPER ile Gereken Süreyi Bulma
Hangi soruya yanıt verir? Sabit faiz ve sabit ödemeyle bir birikim kaç dönem yeter ya da hedefe kaç dönemde ulaşılır?
Sözdizimi: NPER(rate; pmt; pv; [fv]; [type])
Varsayımsal örnek 1 (birikim kaç ay yeter?): Yıllık %5 faiz, ay sonu ödeme, B7 hücresinde başlangıç birikimi, B6 hücresinde aylık çekilen tutar. Formül: =NPER(5%/12; B6; -B7). Çekilen tutar yeterince büyükse birikim biter ve Excel bir sonuç döndürür; faizin getirisi çekilen tutardan büyükse birikim hiç tükenmez ve hesap anlamlı bir süre vermez.
Varsayımsal örnek 2 (hedefe kaç ayda ulaşırım?): =NPER(5%/12; -B6; 0; B8). Burada B6 aylık birikim, B8 ulaşmak istediğiniz hedef değerdir.
Sonuç ay cinsinden gelir. Yıla çevirmek için 12’ye bölün: =NPER(...)/12.
RATE ile Faiz Oranını Bulma
RATE, dönem sayısı, dönemlik ödeme ve bugünkü değer biliniyorken faiz oranını bulmak için kullanılır. Fonksiyon dönemlik oranı verir; aylık ödeme kullanıyorsanız yıllık orana çevirmek için sonucu 12 ile çarpın.
Örneğin 20 yıllık aylık ödeme için dönem sayısını 20*12 olarak girer ve dönemlik sonucu yıllığa çevirirsiniz. Faiz bileşik dönemini sonucu yorumlarken göz önünde bulundurun.
Sonuç çıkmazsa girdilerinizin işaretlerini kontrol edin: Ödeme ve bugünkü değerin zıt işaretli olması gerekir. Ayrıca dönem sayısı ve ödeme tutarının birbiriyle tutarlı birimde (aylık-aylık) girildiğinden emin olun.
Sık Yapılan Hatalar ve Kontrol Listesi
En sık yapılan hatalar
- Yıllık faizi aya çevirmemek: Aylık ödemede rate için yıllık faizi 12’ye bölmeyi, nper için yılı 12 ile çarpmayı unutmak sonucu ciddi biçimde bozar.
- İşaret kuralını karıştırmak: Hem ödemeyi hem bugünkü değeri aynı işaretle girmek hatalı veya anlamsız sonuç verir.
- type değerini yanlış seçmek: Ödeme ay başında yapılıyorsa 1, ay sonunda yapılıyorsa 0 veya boş olmalıdır.
- Değişken faiz veya ödemeyi aynı formülle hesaplamak: Bu fonksiyonlar sabit faiz ve sabit ödeme esasına göre anlatılır. Faiz veya ödeme dönemden döneme değişiyorsa tek bir formül doğrudan yeterli olmayabilir.
- Sonucu gerçek ürün tutarı sanmak: Hesap sonucu vergi, masraf ve ücretleri içermeyebilir; bir ürünün ya da kurumun vereceği tutarın garantisi değildir.
Kısa doğrulama kontrol listesi
- Faiz ve dönem sayısı aynı birimde mi (aylık-aylık)?
- Giden para negatif, gelen para pozitif mi?
- type değeri ödeme zamanıyla uyuşuyor mu?
- Aylık ödemeyi dönem sayısıyla çarpıp toplam ödemeyi makul bir aralıkta buluyor musunuz?
- Ters hesap yapın: PMT ile bulduğunuz ödemeyi PV’ye girince başlangıç tutarına yaklaşıyor mu?
Sıkça Sorulan Sorular
Eksi sonuç normal mi?
Evet. Excel’in finansal fonksiyonları giden parayı negatif, gelen parayı pozitif gösterir. Pozitif görmek için formülün başına eksi işareti koyabilirsiniz.
Aylık ödemede faiz ve vade nasıl girilir?
Faiz aylık bileşik kabul edildiğinde rate için yıllık faiz ÷ 12, nper için yıl sayısı × 12 girilir. Bileşik dönemi önceden kontrol etmeyi unutmayın.
Ay başı ve ay sonu arasındaki fark nedir?
type 0 veya boşsa ödeme dönem sonunda, type 1 ise dönem başında yapılır. Genel kural olarak aynı girdilerle dönem başı ödeme için hesaplanan tutar daha düşük çıkar.
Değişken faiz veya değişken ödeme için bu yöntemler kullanılabilir mi?
Bu fonksiyonlar sabit faiz ve sabit ödeme varsayımıyla çalışır. Faiz veya ödeme değişiyorsa tek formül doğrudan yeterli olmayabilir; dönemleri ayrı ayrı hesaplamanız gerekebilir.
Bu hesap gerçek emeklilik geliri veya sigorta tutarı yerine geçer mi?
Hayır. Bu hesap yalnızca sabit faiz ve sabit ödeme varsayımıyla yapılan genel bir finansal hesaplamadır. Vergi, masraf ve ücretleri içermeyebilir; gerçek bir ürünün tutarını göstermez.
Kendi değerlerinizi bir Excel sayfasına girin ve PMT, PV ve FV fonksiyonlarını deneyerek sonuçları karşılaştırın.
- Bölüm 1 görseli: Excel ile finansal hesaplama
- Bölüm 2 görseli: Excel girdi hücreleri
- Bölüm 3 görseli: PMT formülü girişi
- Bölüm 4 görseli: gereken birikimi hesaplama
- Bölüm 5 görseli: düzenli birikimin büyümesi
- Bölüm 6 görseli: ay başı ve ay sonu ödeme
- Bölüm 7 görseli: gereken süreyi hesaplama
- Bölüm 8 görseli: faiz oranını bulma
- Bölüm 9 görseli: hata kontrol listesi
- Bölüm 10 görseli: sık sorulan sorular
Daha fazla karşılaştırma ve satın alma rehberi ister misiniz?
Bu makaleyi alıntılarken
Kaynak: Atovia (Atovia). https://atovia.kr