⚠️ Bu sayfa sizi Atovia’nın ortakları ve bağlı pazarlarıyla bağlar. Bu bağlantılar üzerinden yapılan faaliyetler için bağlı ortaklardan komisyon alabiliriz. İndirim teklifleri politikaya göre her zaman değişebilir! Emin olun, sizin için ek bir maliyet yoktur! Umarız bu, doğru ürünleri bulma konusunda size zaman kazandırır!
Kredi çekerken en çok merak edilen soru, sonunda ne kadar faiz ödeneceğidir. En kısa cevap şudur: basit faizde faiz, anapara × yıllık oran × süre (yıl) ile bulunur. Aylık ödemeli kredilerde ise faiz her ay kalan anaparaya işler. Bu yazıda basit faizi, kalan anaparaya işleyen aylık faizi ve eşit taksit formülünü sırayla ele alıyoruz.
- Kredi Faizi Nedir ve Neden Hesaplamak Gerekir?
- Basit Faiz Formülü: Anapara × Yıllık Oran × Süre
- Vade Ay veya Gün Olduğunda Süre Nasıl Çevrilir?
- Basit Faiz Örneği: 20.000 Birim, Yüzde 6,75, 4 Ay
- Aylık Faiz Kalan Anaparaya mı İşler?
- Yıllık Faiz Oranını Aylık Orana Çevirme
- Eşit Taksitli Kredide Aylık Ödeme Formülü
- Taksitte Faiz ve Anapara Payı Her Ay Neden Değişir?
- Geri Ödeme Yöntemleri Karşılaştırması
- Vade Uzayınca Toplam Faiz Nasıl Değişir?
- Sabit ve Değişken Faiz Hesabı Nasıl Etkiler?
- Faiz Oranı ve Toplam Maliyet: Masrafları Karşılaştırma
- Yaygın Hatalar ve Kontrol Listesi
- Sıkça Sorulan Sorular
- Sonuç
- Kaynaklar
Kredi Faizi Nedir ve Neden Hesaplamak Gerekir?
Faiz, borç alanın borç verene parayı kullandığı süre için ödediği bedeldir. Faizi kendiniz hesaplayabildiğinizde, farklı kredi tekliflerini aynı ölçüyle karşılaştırabilir ve bir teklifin size neye mal olacağını önceden görebilirsiniz.
Bu yazıda üç hesap türü anlatılıyor: basit faiz, kalan anaparaya işleyen aylık faiz ve eşit taksitli ödeme formülü. Her biri farklı bir soruya cevap verir.
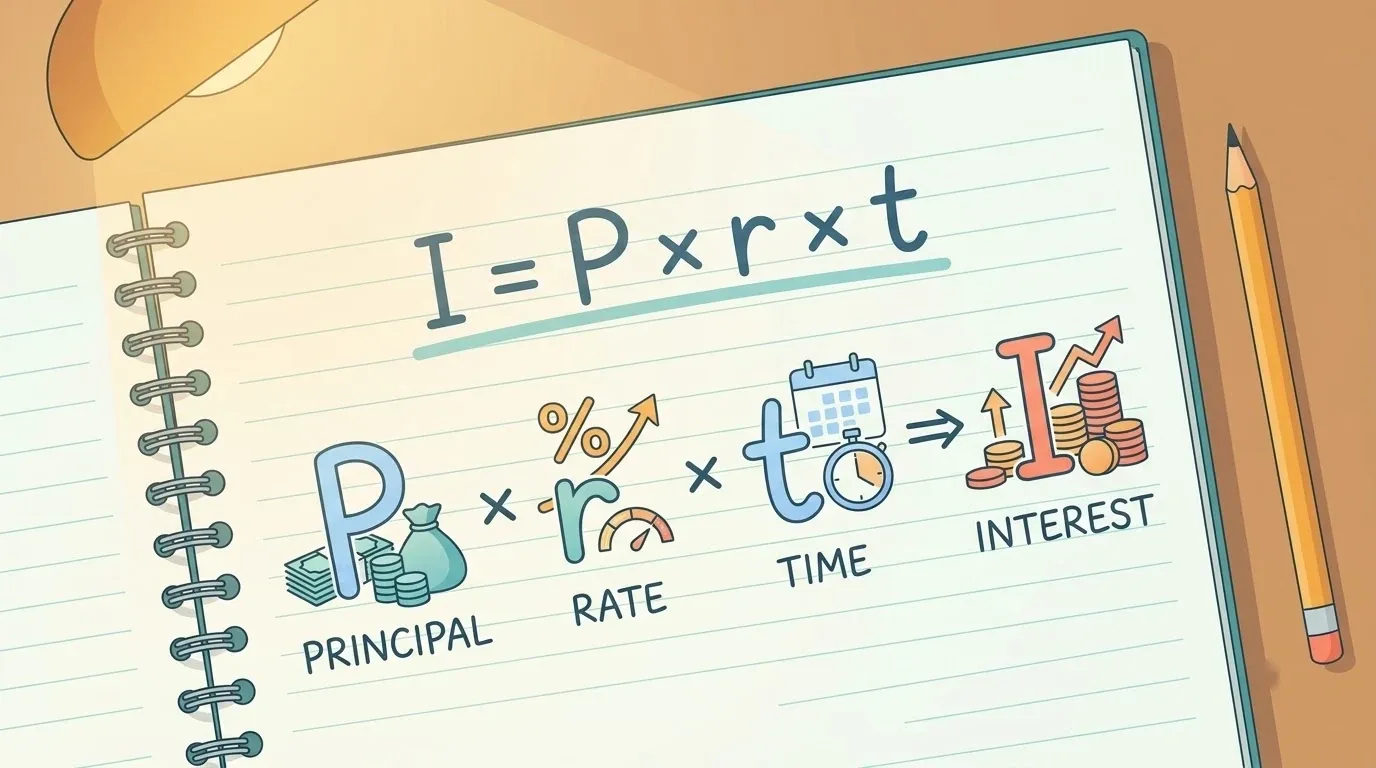
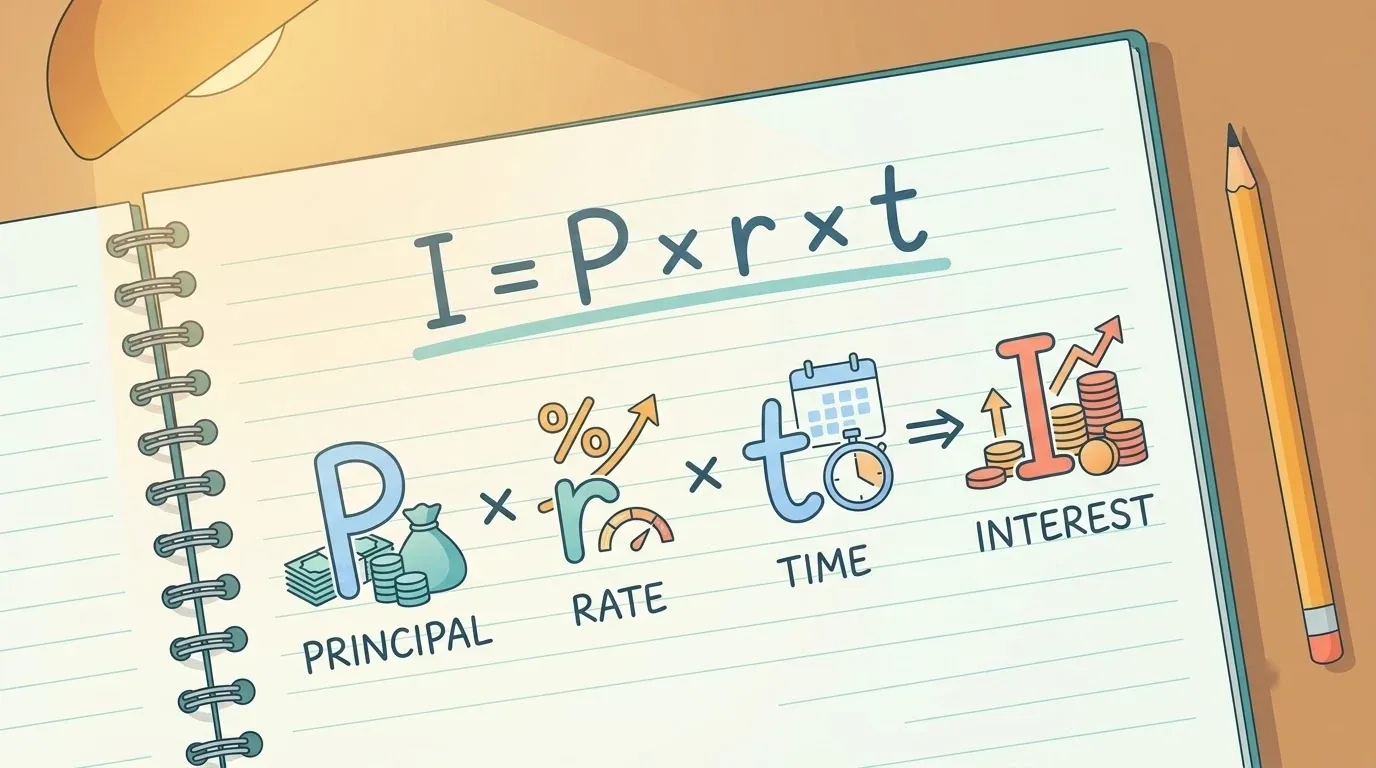
- Basit faizde faiz = anapara × yıllık oran (ondalık) × süre (yıl); toplam geri ödeme = anapara + faiz.
- Aylık ödemeli kredilerde dönem faizi, o dönemin kalan anaparası üzerinden hesaplanır.
- Eşit taksitli ödemede taksit sabittir, ancak taksitin içindeki faiz ve anapara payı her ay değişir.
- Gerçek tutar; gün sayım esasına, ödeme tarihine, faiz türüne ve masraflara göre farklılaşabilir.
- Bu yazıdaki hesaplar açıklayıcıdır; kesin tutar için kredi sözleşmenize bakın.
Basit Faiz Formülü: Anapara × Yıllık Oran × Süre
Basit faizde faiz yalnızca ilk anapara üzerinden hesaplanır. Formül şöyledir:
- Faiz = anapara × yıllık oran (ondalık) × süre (yıl)
- Toplam geri ödeme = anapara + faiz
Yüzde olarak verilen oranı ondalığa çevirmek için 100’e bölün. Örneğin yüzde 6,75, 0,0675 olur. Oranı yüzde olarak bırakıp çarparsanız sonuç 100 kat hatalı çıkar.
Vade Ay veya Gün Olduğunda Süre Nasıl Çevrilir?
Formüldeki süre yıl cinsinden olmalıdır. Vade ay olarak verilmişse ay sayısını 12’ye bölün. Örneğin 4 ay, 4/12 yıl eder.
Vade gün olarak verilmişse işler biraz değişir: sözleşmenizdeki gün sayım esasını kontrol etmeniz gerekir. Bir yılın kaç gün sayıldığı kurumdan kuruma ve sözleşmeden sözleşmeye farklı olabilir, bu da sonucu değiştirir.
Basit Faiz Örneği: 20.000 Birim, Yüzde 6,75, 4 Ay
Aşağıdaki örnek, OpenStax’in basit faiz bölümündeki dolarlı örnekten para birimi belirtilmeden uyarlanmıştır.
- Anapara: 20.000 birim
- Yıllık oran: yüzde 6,75, yani 0,0675
- Süre: 4 ay, yani 4/12 yıl
- Faiz: 20.000 × 0,0675 × 4/12 = 450 birim
- Toplam geri ödeme: 20.000 + 450 = 20.450 birim
Dikkat: Bu formülü eşit taksitli bir kredinin tamamına doğrudan uygularsanız sonuç gerçek ödeme yapısıyla uyuşmayabilir. Çünkü taksitli kredide anapara her ay azalır.
Aylık Faiz Kalan Anaparaya mı İşler?
Evet. Aylık ödemeli kredilerde bir dönemin faizi genellikle şöyle açıklanır:
Dönem faizi = o dönemin kalan anaparası × yıllık oran ÷ 12
Yani faiz, kredinin ilk günündeki tutarın tamamına her ay yeniden işlemez. Her ay anaparanın bir kısmı ödendikçe faizin üzerinde hesaplandığı tutar küçülür. Bu fark, basit faiz ile taksitli kredi hesabı arasındaki en önemli ayrımdır.
Yıllık Faiz Oranını Aylık Orana Çevirme
Aylık oran için yaygın açıklayıcı yaklaşım şudur:
i = yıllık oran (ondalık) ÷ 12
Örneğin yıllık oran 0,12 ise aylık oran 0,01 olur. Bu, hesabı anlamak için kullanılan bir yaklaşımdır. Kurumunuzun fiili faiz tahakkuk yöntemi, gün esası ve ödeme tarihi farklıysa gerçek tutar bundan sapabilir.
Eşit Taksitli Kredide Aylık Ödeme Formülü
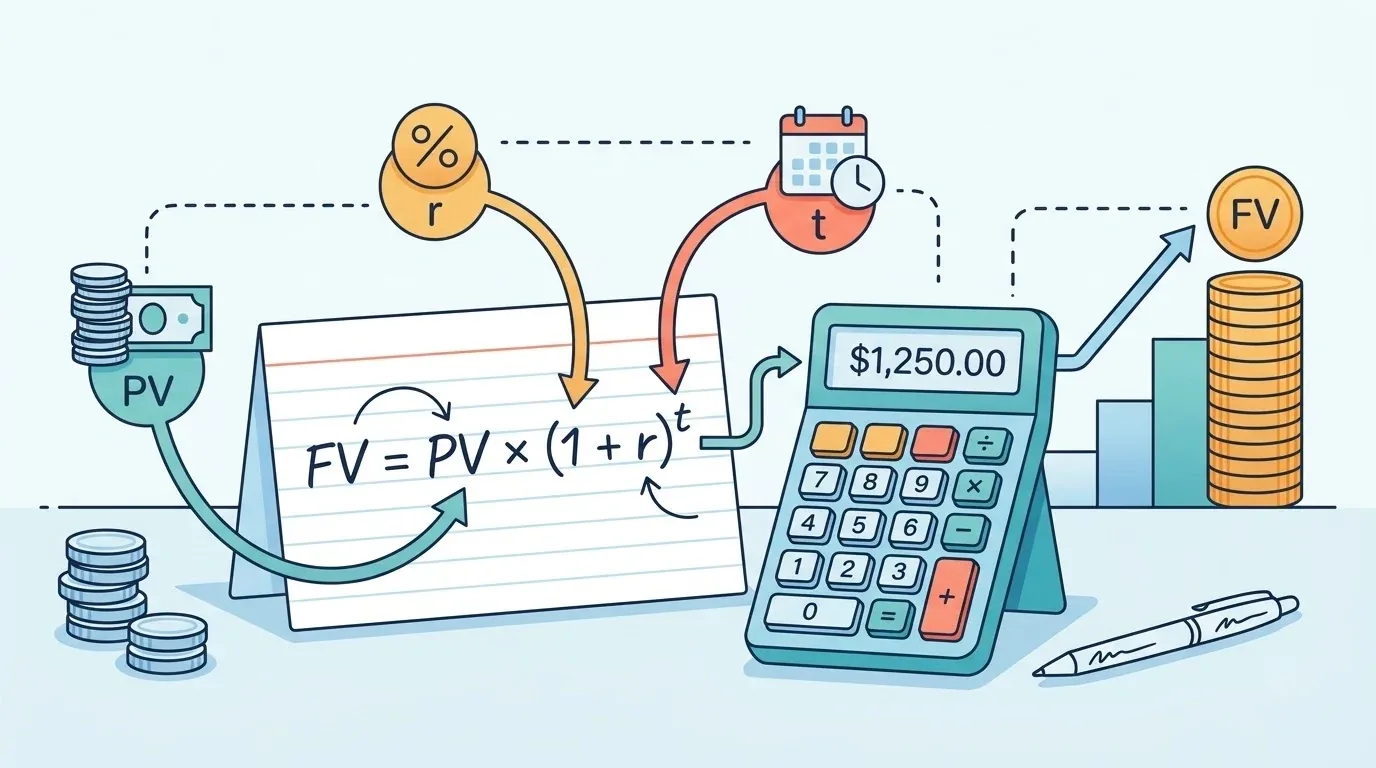
Eşit taksitli kredide her ay aynı tutarı ödersiniz. Taksit formülü şöyledir:
Taksit = P × i × (1+i)^n ÷ ((1+i)^n − 1)
- P: kredi anaparası
- i: aylık faiz oranı (yıllık oran ÷ 12, ondalık olarak)
- n: toplam taksit (ay) sayısı
Hesap makinesinde şu sırayı izleyin:
- Yıllık oranı ondalığa çevirip 12’ye bölerek i’yi bulun.
- (1+i) değerini n kez kendisiyle çarpın, yani (1+i)^n’yi hesaplayın.
- Payı oluşturun: P × i × (1+i)^n.
- Paydayı oluşturun: (1+i)^n − 1.
- Payı paydaya bölün; sonuç aylık taksittir.
Bu yazıda eşit taksit için sayısal bir örnek vermiyoruz; yalnızca kaynaklarda doğrulanan sayıları kullanıyoruz. Kendi rakamlarınızı yukarıdaki sıraya yerleştirerek hesabı yapabilirsiniz.
Taksitte Faiz ve Anapara Payı Her Ay Neden Değişir?
Eşit taksitli kredide ödeyeceğiniz tutar her ay aynıdır, ancak bu tutarın içindeki faiz ve anapara oranı her ay değişir.
🛒 Önerilen Ürün
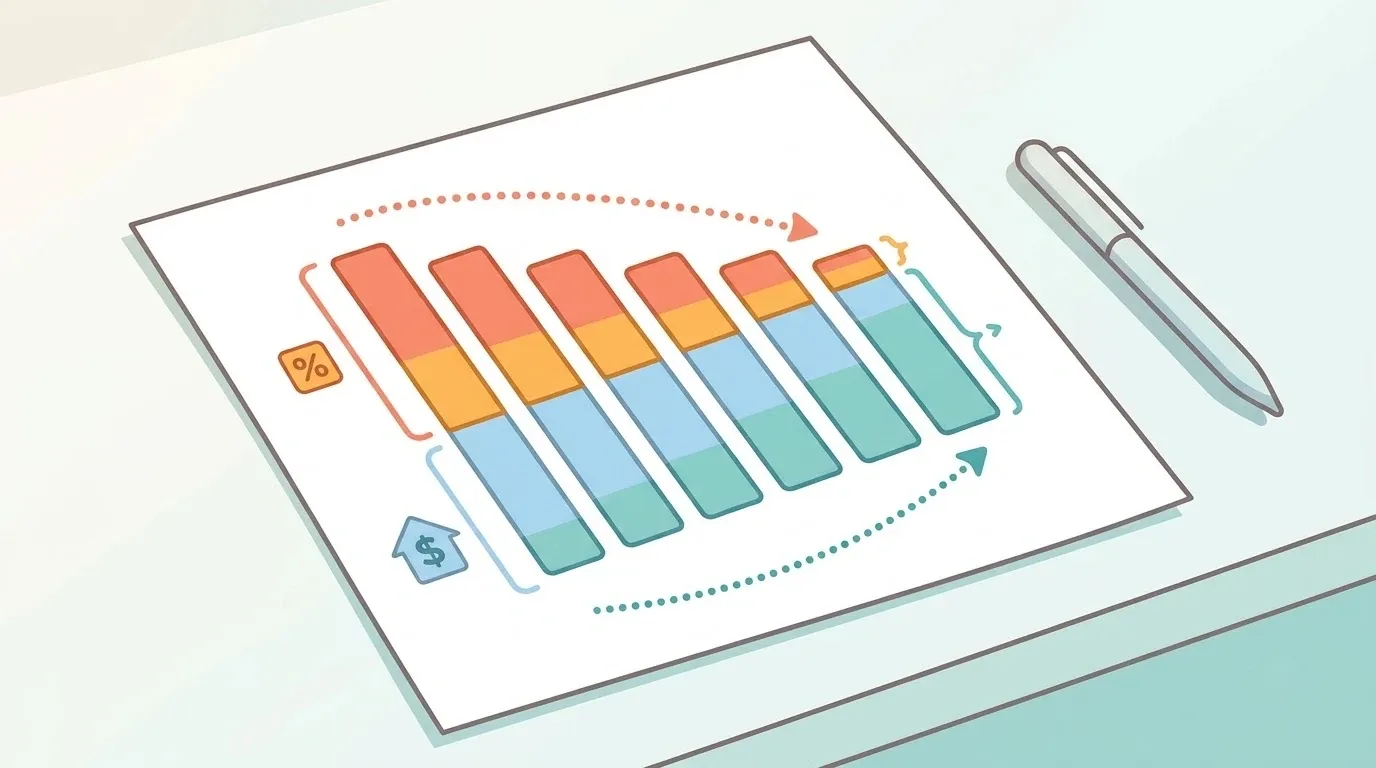
Mantıksal olarak bunun nedeni şudur: faiz kalan anaparaya işlediği için, kalan anapara en yüksek olduğu ilk aylarda taksitin faiz payı da daha yüksektir. Anapara azaldıkça faiz payı düşer, anapara payı artar.
Geri Ödeme Yöntemleri Karşılaştırması
Bir finansal denetim kurumunun ürün karşılaştırma sayfasındaki tanımlara göre üç temel geri ödeme yöntemi vardır:
| Özellik | Eşit Taksitli | Eşit Anapara Ödemeli | Vade Sonu Ödemeli |
|---|---|---|---|
| Ödeme tanımı | Anapara ve faiz toplamı her ay aynı tutarda ödenir. | Her ay sabit anapara ile önceki ay bakiyesine göre faiz ödenir. | Her ay yalnızca faiz ödenir. |
| Aylık ödeme sabit mi? | Evet, toplam taksit sabittir. | Hayır, faiz azaldıkça taksit düşer. | Aylık faiz ödemesi bakiyeye bağlıdır. |
| Anapara ne zaman ödenir? | Her taksitin içinde kademeli olarak. | Her ay sabit parça halinde. | Vade sonunda tek seferde. |
Vade Uzayınca Toplam Faiz Nasıl Değişir?
Aynı faiz oranında vade uzadıkça anapara daha uzun süre faiz işlemeye devam eder. Genel olarak bu, aylık taksitin düşmesine ama toplam faizin artmasına yol açma eğilimindedir. Bu, kalan anaparaya faiz işlemesi ilkesinden yapılan mantıksal bir çıkarımdır; kesin tutar için kendi rakamlarınızla hesap yapmalısınız.
Sabit ve Değişken Faiz Hesabı Nasıl Etkiler?
Sabit faiz, sözleşme süresince değişmeyen faizdir. Değişken faiz ise belirli aralıklarla değişen faizdir.
Değişken faizli kredide yaptığınız taksit hesabı, o günkü orana göre bir tahmindir. Faiz değiştiğinde taksitin yeniden hesaplanması gerekir. Hesaplamanın değişken faizden etkilenebileceği ConsumerAffairs’in anlatımında da yer alır.
Faiz Oranı ve Toplam Maliyet: Masrafları Karşılaştırma
Kredi teklifleri karşılaştırılırken yalnızca faiz oranına bakmak yeterli olmayabilir. Bir finansal denetim kurumunun karşılaştırma sayfası, kredi ürünlerini vade, faiz türü ve geri ödeme yöntemi gibi ölçütlerle aratır. Ayrıca masraflar, ödeme zamanı ve kurumların varsayımları da sonucu değiştirebilir.
Tekliflerinizi karşılaştırırken şu listeyi kullanın:
- Faiz türü: sabit mi, değişken mi?
- Geri ödeme yöntemi: eşit taksit, eşit anapara veya vade sonu?
- Vade: kaç ay?
- Masraflar: faiz dışında hangi ücretler var?
- Gün sayım esası ve ödeme tarihi: sözleşmede nasıl tanımlı?
Kredi ürünlerinin hangi ölçütlerle karşılaştırıldığını görmek için bir finansal denetim kurumunun karşılaştırma sayfasına göz atabilirsiniz. Bu sayfa başka bir ülkenin kurumuna aittir ve Türkiye’deki ürünler hakkında bilgi vermez; yalnızca karşılaştırma ölçütlerine örnek olarak sunulmuştur.
Yaygın Hatalar ve Kontrol Listesi
- Basit faiz formülünü eşit taksitli kredinin tamamına uygulamak.
- Yıllık oranı aylık oranla karıştırmak (12’ye bölmeyi unutmak).
- Süreyi ay olarak bırakıp yıla çevirmemek.
- Yüzde oranını ondalığa çevirmeden çarpmak.
- Masrafları hesabın dışında bırakmak.
- Değişken faizi sabitmiş gibi varsaymak.
Hesabınızı bitirmeden önce sözleşmenizdeki gün sayım esasını, ödeme tarihini, faiz türünü ve masrafları kontrol edin. Bu kalemler, kendi hesabınızla kurumun verdiği rakam arasındaki farkın başlıca nedenleridir.
Sıkça Sorulan Sorular
Aylık faiz tüm anaparaya mı işler?
Aylık ödemeli kredilerde faiz genellikle o ayın kalan anaparası üzerinden hesaplanır; ilk anaparanın tamamı üzerinden değil.
Yıllık faiz aylığa nasıl çevrilir?
Açıklayıcı yaklaşımda yıllık oran (ondalık olarak) 12’ye bölünür. Gerçek tahakkuk yöntemi sözleşmeye göre farklı olabilir.
Vade uzarsa toplam faiz değişir mi?
Aynı oranda vade uzadıkça toplam faizin artma eğilimi vardır; çünkü anapara daha uzun süre faiz işler. Aylık taksit ise düşme eğilimindedir.
Faiz oranı tek başına yeterli bir karşılaştırma ölçütü mü?
Hayır. Vade, faiz türü, geri ödeme yöntemi ve masraflar da toplam maliyeti etkiler.
Değişken faizde hesap kesin midir?
Hayır. Faiz belirli aralıklarla değiştiği için hesapladığınız taksit o günkü orana göre bir tahmindir ve oran değiştiğinde yeniden hesaplanmalıdır.
Sonuç
Basit faiz, ilk anaparaya göre tek seferde hesaplanır. Aylık ödemeli kredilerde ise faiz kalan anaparaya işler ve eşit taksit formülü bu mantıkla kurulur. Vadeyi, faiz türünü, geri ödeme yöntemini ve masrafları birlikte değerlendirmek, tekliflerin gerçek maliyetini görmenizi sağlar.
Bu yazı bilgilendirme amaçlıdır; mali tavsiye veya hukuki danışmanlık değildir. Bağlayıcı tutarlar için kredi sözleşmenizi ve kurumunuzun hesabını esas alın.
Kaynaklar
- OpenStax, Contemporary Mathematics: 6.3 Simple Interest
- OpenStax, Contemporary Mathematics: 6.8 The Basics of Loans
- Finansal denetim kurumu ürün karşılaştırma sayfası (Güney Kore, yalnızca kavram tanımları için)
- ConsumerAffairs: How to Calculate Loan Interest (2026)
- Bankrate: How To Calculate Loan Interest: Simple And Amortized
Daha fazla karşılaştırma ve satın alma rehberi ister misiniz?
Bu makaleyi alıntılarken
Kaynak: Atovia (Atovia). https://atovia.kr