⚠️ Bu sayfa sizi Atovia’nın ortakları ve bağlı pazarlarıyla bağlar. Bu bağlantılar üzerinden yapılan faaliyetler için bağlı ortaklardan komisyon alabiliriz. İndirim teklifleri politikaya göre her zaman değişebilir! Emin olun, sizin için ek bir maliyet yoktur! Umarız bu, doğru ürünleri bulma konusunda size zaman kazandırır!
- Altın düştüğünde elinizdeki krediye ne olur?
- Altın teminatlı kredi nasıl çalışır?
- Altın fiyatı düşünce teminat değeri ve LTV nasıl değişir?
- Bankanın olası adımları
- Altın düşüşünün borçluya etkileri
- Düşüş sırasında alınabilecek önlemler
- Kredi alırken kontrol listesi
- Fiyat düşerken seçenekler
- Sık yapılan hatalar ve yanlış inanışlar
- Sıkça sorulan sorular
- Sonuç ve bugün atılacak adım
Altın düştüğünde elinizdeki krediye ne olur?
Kısa cevap: kredi borcunuz aynı kalır, ama teminatınızın değeri azalır. Bankanın gözünde bu, riskin arttığı anlamına gelir.
Altını rehin bırakıp kredi çekmiş biriyseniz, fiyat haberlerini görünce endişelenmeniz çok normal. Asıl soru, düşüşün sözleşmenizdeki eşiği aşıp aşmadığıdır. Aşılmadıysa çoğu zaman hiçbir şey değişmez. Aşıldıysa banka sizden ek adım isteyebilir.
Bu yazıda etkinin nasıl işlediğini, bankanın hangi adımları atabileceğini ve sizin neler yapabileceğinizi sade biçimde anlatıyorum. Koşullar bankaya ve sözleşmeye göre değiştiği için kendi sözleşmeniz her zaman esastır.
[[IMAGE_1]]
Altın teminatlı kredi nasıl çalışır?
Altın teminatlı kredide altınınız rehin bırakılır ve banka size bu değere göre kredi verir. Altının güncel piyasa fiyatı teminat değerini belirler.
Teminat, kredi tutarı ve LTV nedir?
LTV (Loan to Value), kredi tutarının teminat değerine oranıdır. Formül basit: kredi tutarı bölü teminat değeri.
Düşük LTV daha güvenli, yüksek LTV daha riskli demektir. Bankalar genellikle teminat değerinin belli bir yüzdesine kadar kredi verir ve bu yüzde sözleşmede yazar.
Teminat değeri nasıl belirlenir?
Teminat değeri; altının ağırlığı, ayarı ve güncel fiyatıyla hesaplanır. Fiyat her gün oynadığı için teminat değeri de oynar. Kredi tutarı ise sabit kalır.
[[IMAGE_2]]
Altın fiyatı düşünce teminat değeri ve LTV nasıl değişir?
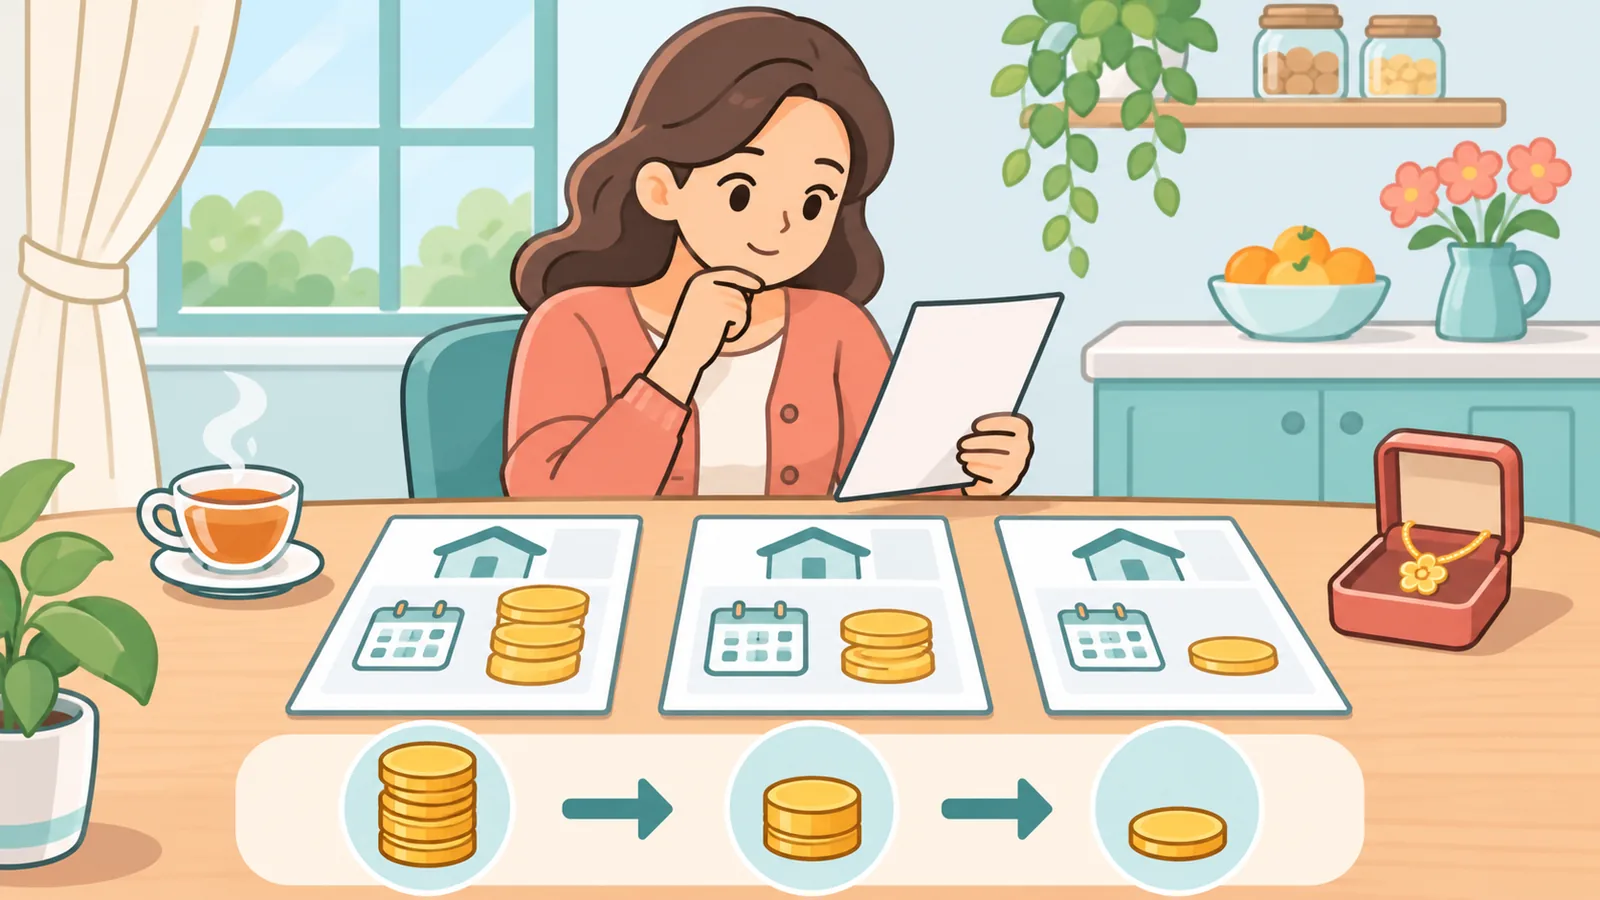
Fiyat düşer, teminat değeri azalır, LTV yükselir. Borç tutarı ise hiç değişmez.
Basit bir örnek verelim: 100.000 TL değerindeki altınla 60.000 TL kredi çektiniz. Başlangıç LTV oranı yüzde 60 olur. Aşağıdaki tablo, fiyat düştükçe ne olduğunu gösteriyor. Rakamların tamamı varsayımsaldır.
| Altın fiyat düşüşü | Teminat değeri | Kredi tutarı | LTV |
|---|---|---|---|
| Düşüş yok | 100.000 TL | 60.000 TL | %60,0 |
| %10 | 90.000 TL | 60.000 TL | %66,7 |
| %20 | 80.000 TL | 60.000 TL | %75,0 |
| %30 | 70.000 TL | 60.000 TL | %85,7 |
| %40 | 60.000 TL | 60.000 TL | %100,0 |
Düşüş ne kadar olursa banka harekete geçer?
Bunu sizin sözleşmeniz belirler. Bazı ürünlerde belirli bir LTV seviyesine ulaşıldığında bildirim ya da ek teminat talebi devreye girer. Eşik yüzdesini yalnızca kendi sözleşmenizden ve bankanızdan öğrenebilirsiniz.
[[IMAGE_3]]
Bankanın olası adımları
Teminat yetersiz kalırsa banka sizden ek teminat ya da kısmi ödeme isteyebilir. Hangi adımın, hangi sırayla ve ne kadar süreyle isteneceği sözleşmeye bağlıdır.
Ek teminat veya kısmi ödeme talebi
Ek teminat, kredi güvencesine altın ya da bankanın kabul ettiği başka bir varlık eklemek demektir. Kısmi ödeme ise borcun bir bölümünü kapatarak LTV oranını aşağı çekmektir. İkisi de aynı amaca hizmet eder.
Bildirim ve süre
Bildirimin nasıl yapılacağı (SMS, telefon, yazılı bildirim) ve size ne kadar süre tanınacağı sözleşmede yer alır. Bu bölümü hiç okumadıysanız, bugün okumanın tam zamanı.
Teminat yetersiz kalırsa
Talep süresi içinde karşılanmazsa banka, sözleşme hükümleri çerçevesinde teminatı nakde çevirme yoluna gidebilir. Bu aşamaya gelmeden bankayla konuşmak çoğu zaman daha fazla seçenek bırakır.
Bankanın bakış açısı da anlaşılır: teminat değeri düştüğünde kredinin karşılığı zayıflar ve likidite baskısı oluşur. Bankalar bu riski sözleşme şartlarıyla yönetir.
[[IMAGE_4]]
Altın düşüşünün borçluya etkileri
Fiyat düşüşü kendi başına taksitinizi artırmaz. Taksit ve faiz sözleşmedeki koşullara göre belirlenir. Yine de kendi ürününüzün koşullarını teyit etmenizde fayda var.
Asıl etki teminat tarafında oluşur. LTV eşiği aşılırsa nakit ihtiyacı doğabilir. Erken kapama, vade uzatma ya da yeniden yapılandırma gibi seçenekler ise bankanın politikasına bağlıdır.
Kısa vadede dalgalanma sizi yalnızca bir eşiğe yaklaştırabilir. Uzun vadede fiyatın tekrar yükselmesi LTV oranını rahatlatabilir, ancak bunu garanti saymak riskli olur.
🛒 Önerilen Ürün
[[IMAGE_5]]
Düşüş sırasında alınabilecek önlemler
Önce panik yapmadan kendi rakamlarınıza bakın. Şu adımlar işinize yarar:
- Sözleşmenizdeki LTV eşiğini ve bildirim şartlarını bulun.
- Bankadan güncel teminat değerini ve güncel LTV oranınızı öğrenin.
- Ek teminat ya da kısmi ödeme için ayırabileceğiniz nakdi hesaplayın.
- Eşiğe yaklaşıyorsanız, talep gelmeden bankayla iletişime geçin.
Kısmi ödeme mi, ek teminat mı?
Nakdiniz varsa kısmi ödeme borcu küçültür. Elinizde uygun başka bir varlık varsa ek teminat nakit çıkışını önler. Hangisinin kabul edileceğini bankanız belirler.
[[IMAGE_6]]
Kredi alırken kontrol listesi
Düşüş yaşanmadan önce şu soruların cevabını bilmek işinizi kolaylaştırır:
- LTV oranı ve ek teminat (marj çağrısı) eşiği nedir?
- Faiz türü, vade ve erken ödeme koşulları nelerdir?
- Teminat nasıl saklanıyor ve nasıl değerleniyor?
- Fiyat dalgalanmasına karşı tampon bırakmak için kredi tutarını düşük tutabilir miyim?
Son maddenin mantığı şu: teminat değerinin tamamına yakın kredi çekmek, küçük bir düşüşte bile eşiğe yaklaşmanıza yol açar. Daha düşük tutar, daha geniş bir güvenlik payı demektir.
[[IMAGE_7]]
Fiyat düşerken seçenekler
Dört yol var: ek teminat vermek, kısmi ödeme yapmak, krediyi kapatmak ya da hiçbir şey yapmamak. Aşağıdaki tablo genel bir bakış sunar; gerçek sonuç sözleşmenize ve bankanın uygulamasına göre değişir.
| Seçenek | Nakit ihtiyacı | Risk | Altın pozisyonuna etkisi | Olası sonuç |
|---|---|---|---|---|
| Ek teminat verme | Düşük veya yok | Fiyat düşmeye devam ederse yeniden talep gelebilir | Pozisyon büyür | LTV rahatlar |
| Kısmi ödeme | Orta | Nakit rezervi azalır | Pozisyon aynı kalır | Borç ve LTV düşer |
| Krediyi kapatma | Yüksek | Sonra yeni krediye ihtiyaç duyabilirsiniz | Teminat serbest kalır | Risk biter |
| Hiçbir şey yapmama | Yok | Yüksek | Bankanın kararına bağlı | Eşik aşılırsa teminat nakde çevrilebilir |
[[IMAGE_8]]
Sık yapılan hatalar ve yanlış inanışlar
En yaygın yanlış, düşüşün taksiti otomatik artıracağını sanmaktır. Taksit sözleşmeye bağlıdır; düşen şey teminatın değeridir.
- Bildirimi görmezden gelmek: Bankadan gelen mesaj ya da arama süre taşır; geciktirmek seçenekleri azaltır.
- Düşüşü geçici sanıp beklemek: Fiyatın ne zaman döneceği bilinmez, süreniz ise sınırlıdır.
- Haber yüzdesini LTV ile karıştırmak: Haberdeki yüzde altının fiyat değişimidir; sizin LTV oranınız kredi tutarınıza bağlıdır.
[[IMAGE_9]]
Sıkça sorulan sorular
Altın düşerse kredim otomatik kapanır mı?
Hayır. Kredi, siz ya da banka sözleşme şartlarına göre işlem yapmadıkça kapanmaz.
Banka bildirim yapmadan teminatı satabilir mi?
Bu, sözleşmenizdeki hükümlere bağlıdır. Bildirim şartını ve süreyi sözleşmeden kontrol edin; emin olamazsanız bankanıza sorun.
Fiyat tekrar yükselirse ek teminat verdiğim tutarı geri alabilir miyim?
Bu da bankanın uygulamasına ve sözleşmeye göre değişir. Ek teminatın iade koşullarını ilk talep sırasında yazılı olarak sormak iyi olur.
Faiz oranım düşüşten etkilenir mi?
Faiz, sözleşmedeki türe göre işler. Altın fiyatı faizi tek başına değiştirmez, ama kendi ürününüzün faiz koşullarını teyit edin.
Sözleşmemdeki şartları nereden doğrularım?
Kredi sözleşmenizden, bankanızın müşteri hizmetlerinden ve resmi duyurularından. Tahmin yürütmek yerine yazılı metni esas alın.
[[IMAGE_10]]
Bilgi kutusu
- Altın düşünce LTV yükselir; borç tutarı değişmez.
- Ek teminat veya kısmi ödeme talebi sözleşme şartlarına bağlıdır.
- Sözleşmedeki LTV eşiği ve bildirim süresi mutlaka kontrol edilmelidir.
- Bankayla erken görüşmek seçenekleri artırır.
Sonuç ve bugün atılacak adım
Özetle: altın düştüğünde teminat değeri azalır, LTV yükselir ve eşik aşılırsa banka ek teminat ya da kısmi ödeme isteyebilir. Taksit kendiliğinden artmaz, ama zaman kazanmak sizin elinizde.
Bugün yapacağınız tek şey şu olsun: sözleşmenizi açın, LTV eşiğini ve bildirim koşulunu not alın. Gerekirse bankanın müşteri hizmetlerinden güncel teminat değerinizi sorun.
[[IMAGE_11]]
Bu yazı genel bilgilendirme amaçlıdır; yatırım ya da hukuki tavsiye değildir. Kendi kredi sözleşmenizi ve bankanızın resmi duyurularını esas alın.
Kaynaklar
- Bu yazıdaki tüm rakamlar varsayımsal örneklerdir. Doğrulanabilir bir kaynağa dayanmayan oran, süre veya mevzuat bilgisi yazıya alınmamıştır.
- Kesin koşullar için kendi kredi sözleşmenize, ürün bilgi formunuza ve bankanızın resmi duyurularına başvurun.
Bu konu için Atovia’nın ücretsiz aracını deneyin →
Daha fazla karşılaştırma ve satın alma rehberi ister misiniz?
Bu makaleyi alıntılarken
Kaynak: Atovia (Atovia). https://atovia.kr
Bu makale Atovia tarafından yapay zekâ araçları yardımıyla yazıldı. Bir hata fark ederseniz İletişim üzerinden bize bildirin; kontrol edip düzelteceğiz.
Sağlık, para ve hukukla ilgili içerikler genel bilgilerdir ve uzman bir profesyonelin tavsiyesinin yerini tutmaz.