⚠️ Bu sayfa sizi Atovia’nın ortakları ve bağlı pazarlarıyla bağlar. Bu bağlantılar üzerinden yapılan faaliyetler için bağlı ortaklardan komisyon alabiliriz. İndirim teklifleri politikaya göre her zaman değişebilir! Emin olun, sizin için ek bir maliyet yoktur! Umarız bu, doğru ürünleri bulma konusunda size zaman kazandırır!
Bu rehber, İngiltere’de yaşayan ve kredi puanı düşük olduğu için kredi başvurusunda zorlanan Türkçe okurlar için hazırlandı. Belirli bir şirketi önermiyor, sıralama yapmıyor ve onay vaadinde bulunmuyor. Amacı, doğrudan borç verenleri, kredi aracılarını ve kredi birliklerini aynı ölçütlerle değerlendirmenizi sağlamak. Başvuru yapabilmek için İngiltere’de ikamet etmeniz gerekir. Kredi, zamanında geri ödenmezse ek maliyet doğabilir ve kredi puanınız daha da zarar görebilir. Bu yüzden her adımda ödeme gücünüzü esas alın.
This post contains affiliate links. If you buy through them, we may earn a commission at no extra cost to you.
🛒 Önerilen Ürün
- Kötü Kredi Kredisi Nedir ve Doğrudan Borç Veren Ne Demektir?
- Kredi Puanı Neden Düşer?
- Kötü Kredili Biri Kredi Alabilir mi? Gerçekçi Beklentiler
- Kötü Kredi İçin Kredi Türleri
- Doğrudan Borç Veren mi, Kredi Aracısı mı?
- Borç Verenleri Değerlendirirken Kullanılacak Seçim Kriterleri
- Model Bazlı Karşılaştırma Tablosu
- Başvuru Öncesi Kontrol Listesi
- Başvuru Adımları ve Yumuşak/Sert Kredi Sorgusu
- Krediyi Yönetme ve Ödeme Planı
- Kaçınılması Gereken Hatalar ve Riskli Teklifler
- Sıkça Sorulan Sorular
- Garanti onay yoktur. Her borç veren, başvurunuzu kendi ölçütlerine göre ve ödeme gücünüze bakarak değerlendirir.
- Başvurmadan önce borç verenin veya aracının FCA kaydını resmî kayıt sorgusundan kontrol edin.
- Yalnızca aylık taksite değil, APR değerine ve toplam geri ödeme tutarına bakın.
- Mümkünse önce yumuşak sorgu veya uygunluk denetleyicisi kullanın. Yumuşak sorgu kredi puanınızı düşürmez.
- Ödeme gücünüzü aşan bir kredi almayın. Geri ödenmeyen kredi ek maliyet ve puan kaybı getirir.
Kötü Kredi Kredisi Nedir ve Doğrudan Borç Veren Ne Demektir?
Kötü kredi kredisi, kredi geçmişinde geç ödeme, temerrüt veya düşük puan gibi olumsuzlukları bulunan kişilere yönelik kişisel kredi ürünlerine verilen genel addır. Bu ürünler çoğu zaman standart kredilere göre daha pahalıdır, çünkü borç veren daha yüksek risk üstlendiğini düşünür.
Doğrudan borç veren, krediyi kendi kaynağından veren ve sözleşmeyi doğrudan sizinle yapan kuruluştur. Başvuruyu, değerlendirmeyi, ödemeyi ve geri ödeme sürecini aynı şirket yürütür. Faiz oranı, limit ve vade gibi koşullar borç verenden borç verene ve kişiden kişiye değişir. Bu yazıda güncel bir oran veya limit verilmez. Bu bilgiler için borç verenin resmî sayfasına bakın.
Kayıtlı bir borç veren ile yetkisiz bir teklif arasındaki en önemli fark FCA yetkisidir. Yetkiyi, FCA’nın herkese açık Financial Services Register kaydından kontrol edebilirsiniz.
Kredi Puanı Neden Düşer?
Kredi puanınız, borç verenlerin sizi nasıl gördüğünün özet bir göstergesidir. Puanı aşağı çeken yaygın etkenler şunlardır:
- Geç veya kaçırılan ödemeler: Fatura, kart veya kredi ödemelerindeki gecikmeler kayda geçer.
- Temerrüt: Borcun uzun süre ödenmemesi ve hesabın temerrüde düşmesi puanı ciddi biçimde etkileyebilir.
- Yüksek kart kullanımı: Kart limitinizin büyük bölümünü sürekli kullanmak risk işareti sayılabilir.
- Kısa kredi geçmişi: Hiç kredi kullanmamış veya yeni başlamış kişilerin dosyasında yeterli veri olmayabilir.
- Seçmen kütüğünde kayıt eksikliği: Adresinizin doğrulanmasını zorlaştırabilir.
- Finansal bağlantılar: Ortak hesaplar, başkasının geçmişini dosyanıza yansıtabilir.
Kredi raporunuzu Experian, Equifax ve TransUnion gibi büyük kredi büro kuruluşlarından ücretsiz alabilirsiniz. Her kuruluşun puan hesaplama yöntemi farklıdır, yani tek bir resmî puan yoktur. Bu nedenle bir bürodaki puanın düşük çıkması, diğerinde de aynı sonucu vereceği anlamına gelmez. Raporlardaki hataları düzeltmek, başvuru öncesi atılabilecek en ucuz adımlardan biridir.
Kötü Kredili Biri Kredi Alabilir mi? Gerçekçi Beklentiler
Kısa cevap şudur: bazı durumlarda mümkündür, ancak hiçbir borç veren onay garantisi veremez. Karar, borç verenin kendi ölçütlerine ve sizin gelir, gider, mevcut borç ve kredi geçmişinize bağlıdır. “Garanti onay” diyen bir ifade dürüst değildir, çünkü borç veren her başvuruda ödeme gücünüzü değerlendirmek zorundadır.
Gerçekçi beklenti şöyle olmalı: onay alsanız bile maliyet yüksek olabilir. Teklif edilen oran, reklamda gördüğünüzden farklı çıkabilir. Çünkü reklamlarda gösterilen temsili APR, başvuranların en az %51’ine verilebilecek orandır. Kötü kredi geçmişi olan biri için kişiye özel oran bundan yüksek olabilir.
Kötü Kredi İçin Kredi Türleri
Kişisel krediler
Sabit taksitli, belirli vadeli kredilerdir. Kullanım amacı geniştir. Maliyet, faiz oranı ve olası ücretlerden oluşur. Risk düzeyi, taksitin bütçenize uygun olup olmamasına bağlıdır.
Kefilli krediler
Borç ödenemezse sorumluluğu üstlenecek ikinci bir kişi gerekir. Borç veren riski daha düşük gördüğü için bazı durumlarda maliyeti düşürebilir. Ancak kefil olan kişi, ödenmeyen borçtan sorumlu tutulabilir. Bu durum hem ilişkinizi hem de kefilin kendi kredi dosyasını etkileyebilir.
Kısa vadeli ve yüksek maliyetli krediler
Bu ürünlerde maliyet sınırlamaları vardır, ancak güncel kurallar için FCA’nın resmî sayfasına bakın. Toplam geri ödeme hızla büyüyebildiği için bu seçenek son çare olarak düşünülmelidir.
Kredi birliği kredileri
Kredi birlikleri, üye temelli kooperatif kuruluşlardır. Kredilerinde yasal bir faiz üst sınırı vardır. Güncel sınır için resmî kaynaklara bakın. Üyelik koşulları (yaşadığınız bölge, çalıştığınız yer gibi) birlikten birliğe değişir.
Doğrudan Borç Veren mi, Kredi Aracısı mı?
Aracı, krediyi kendisi vermez. Bilgilerinizi bir veya birden fazla borç verene iletir ya da sizi onlarla eşleştirir. Bu, tek başvuruyla birden çok seçeneğe bakmanızı sağlayabilir. Doğrudan başvuru ise sürecin tek muhatapla yürümesini ve sözleşmeyi kimin verdiğini baştan net görmenizi sağlar.
- Doğrudan başvurunun avantajı: Tek muhatap, daha az veri paylaşımı, süreç şeffaflığı.
- Doğrudan başvurunun sınırı: Yalnızca o borç verenin teklifini görürsünüz. Karşılaştırma için her firmaya ayrı bakmanız gerekir.
- Aracının avantajı: Birden fazla seçeneği tek yerden görebilirsiniz.
- Aracının dikkat noktası: Aracı da FCA yetkisine sahip olmalıdır. Verilerinizin kimlerle paylaşıldığını ve ücret alınıp alınmadığını kontrol edin.
Borç Verenleri Değerlendirirken Kullanılacak Seçim Kriterleri
- FCA yetkisi: Şirketin adı ve kayıt bilgisi resmî kayıtta görünmeli.
- APR ve toplam geri ödeme tutarı: Aylık taksit düşük görünse de vade uzadıkça toplam maliyet artar.
- Erken ödeme koşulları: Sözleşmede erken kapatma koşulunu ve olası ücreti başvurmadan önce kontrol edin.
- Ücretler: Geç ödeme, düzenleme veya başka kalemler için sözleşmedeki ücret tablosunu okuyun.
- Vade seçenekleri: Bütçenize uyan ancak gereksiz uzamayan bir vade seçin.
- Müşteri hizmetleri ve şikâyet süreci: İletişim kanallarının ve şikâyet yolunun açıkça belirtilmiş olması güven işaretidir.
- Şeffaflık: Koşullar, ücretler ve ödeme planı başvuru sırasında anlaşılır biçimde sunulmalı.
Model Bazlı Karşılaştırma Tablosu
Aşağıdaki tablo şirket değil, model bazlıdır. Oran, limit ve onay bilgisi içermez. Güncel koşulları ilgili kuruluşun resmî sitesinden doğrulayın.
🛒 Önerilen Ürün
| Kriter | Doğrudan borç veren | Kredi aracısı | Kredi birliği |
|---|---|---|---|
| Nasıl çalışır? | Krediyi kendi kaynağından verir, sözleşme sizinle yapılır. | Başvurunuzu bir veya daha fazla borç verene yönlendirir. | Üye temelli kooperatif olarak üyelerine kredi verir. |
| Kimlere uygun? | Tek muhatapla ve net sözleşmeyle ilerlemek isteyenler. | Birden fazla seçeneği tek yerden görmek isteyenler. | Üyelik koşullarını karşılayan ve daha küçük, planlı borçlanma arayanlar. |
| Maliyet yapısı | Faiz ve ücretler borç verene ve kişiye göre değişir. | Kredi maliyeti nihai borç verene bağlıdır. Aracı ücretini ayrıca kontrol edin. | Yasal faiz üst sınırı vardır. Güncel sınır için resmî kaynaklara bakın. |
| Dikkat noktası | Yalnızca bir teklifi görürsünüz. APR ve toplam geri ödemeyi karşılaştırın. | Aracının FCA yetkisini ve verilerinizi kimlerle paylaştığını kontrol edin. | Üyelik şartları ve başvuru süreci birlikten birliğe değişebilir. |
Başvuru Öncesi Kontrol Listesi
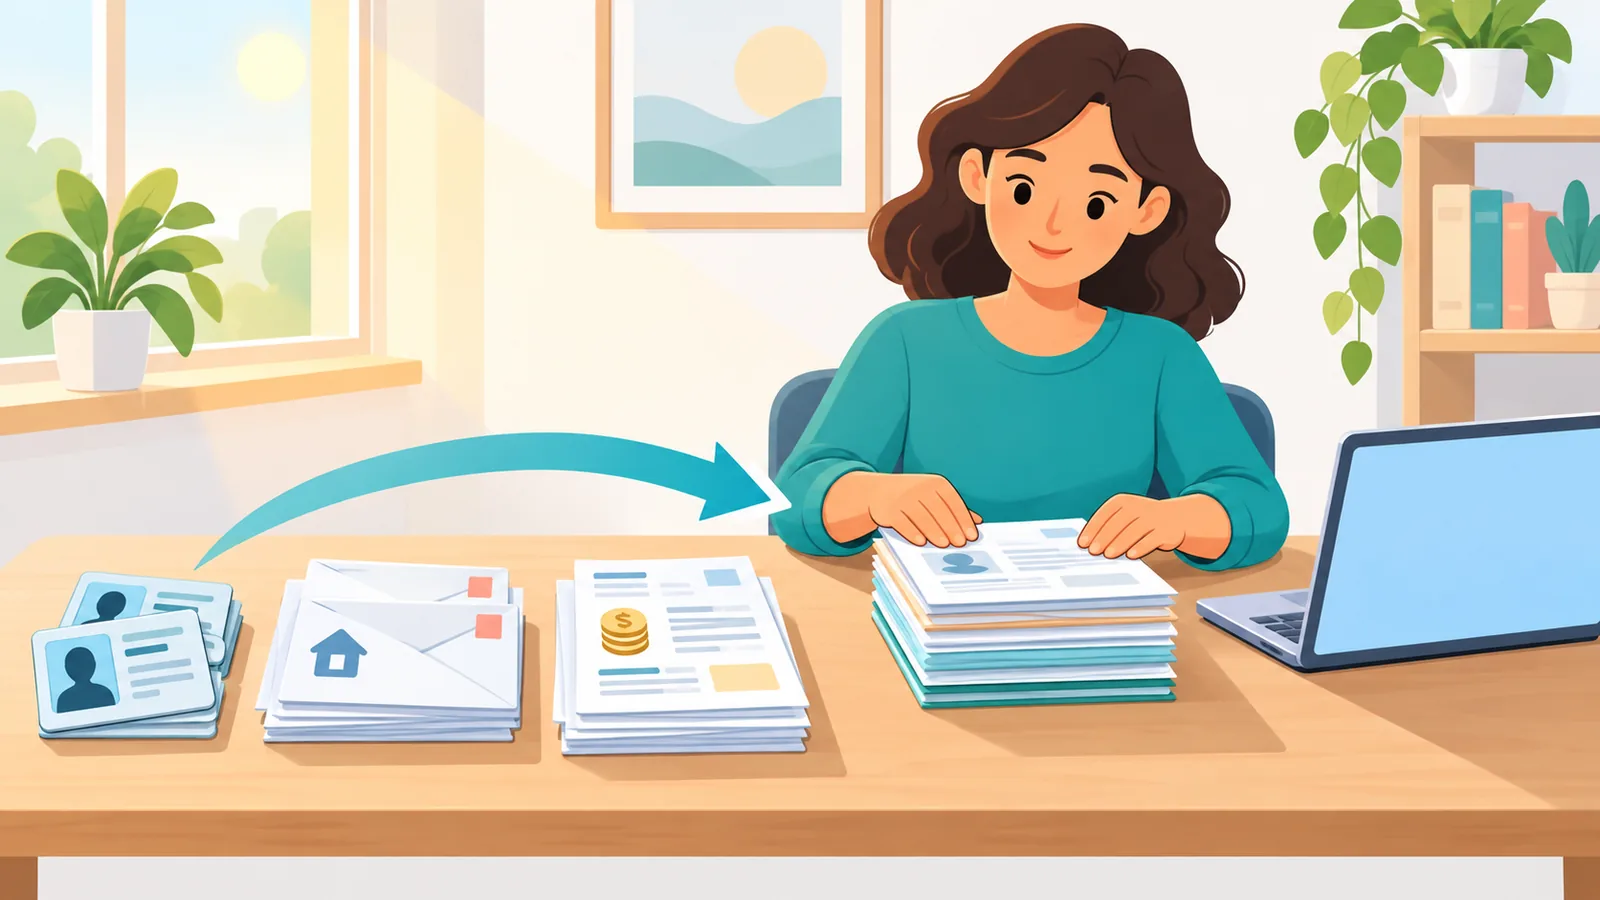
- Gelir-gider hesabı yapın: Aylık gelirinizi, sabit giderlerinizi ve mevcut borç ödemelerinizi yazın. Kalan tutar, taksit için gerçekçi üst sınırınızdır.
- Kredi raporunuzu kontrol edin: Hatalı kayıt, size ait olmayan hesap veya eski bir adres varsa düzeltilmesini isteyin.
- Uygunluk denetleyicisi kullanın: Puanınızı etkilemeden hangi tekliflere uygun olabileceğinizi görün.
- Belgeleri hazırlayın: Kimlik, adres kanıtı ve gelir belgeleri genellikle istenir. Hangi belgelerin gerektiğini borç verenin sayfasından öğrenin.
- Ödeme gücü testi yapın: Taksit, gelir düştüğünde veya beklenmedik bir gider çıktığında da ödenebilir mi diye düşünün.
- Alternatifleri değerlendirin: Kredi birliği, aile desteği veya ücretsiz borç danışmanlığı gibi seçenekleri kredi almadan önce gözden geçirin.
Başvuru Adımları ve Yumuşak/Sert Kredi Sorgusu
Yumuşak sorgu, borç verenlerin ve aracıların uygunluğunuzu tahmin etmek için yaptığı ön kontroldür. Kredi dosyanızda diğer borç verenlere görünmez ve puanınızı düşürmez. Sert sorgu ise gerçek bir başvuru sırasında yapılır ve dosyanıza işlenir.
- Önce uygunluk denetleyicisiyle yumuşak sorgu yaptırın.
- Gelen sonuçları APR, toplam geri ödeme ve ücretler açısından karşılaştırın.
- Seçtiğiniz borç verenin FCA kaydını kontrol edin.
- Sözleşmeyi ve ön bilgi formunu dikkatle okuyun.
- Ancak koşullar size uygunsa resmî başvuruyu yapın.
Kısa sürede birçok sert sorgu yaptırmak, borç verenlere ödeme sıkıntısı belirtisi gibi görünebilir. Bu nedenle başvuruları acele ve arka arkaya yapmak yerine planlı ilerleyin.
Krediyi Yönetme ve Ödeme Planı
- Otomatik ödeme: Maaş gününüze yakın bir tarihte otomatik ödeme tanımlamak, gecikme riskini azaltır.
- Bütçe planı: Taksiti sabit giderleriniz gibi ele alın ve aylık bütçenizde ilk sıraya koyun.
- Erken iletişim: Ödeme güçlüğü yaşarsanız, taksiti kaçırmadan önce borç verenle iletişime geçin. Erken haber vermek genel kabul gören bir tavsiyedir.
- Ücretsiz danışmanlık: Borçlarınız kontrolden çıkıyorsa, ücretsiz ve tarafsız danışmanlık sunan kuruluşlardan destek alabilirsiniz. MoneyHelper, StepChange ve Citizens Advice bu türdeki kuruluşlara örnektir.
Kaçınılması Gereken Hatalar ve Riskli Teklifler
- Peşin ücret talebi: Kredi verilmeden önce ücret isteyen teklifler güvenilmez işaret sayılır ve dolandırıcılık göstergesi olabilir.
- FCA kaydı olmayan firmalar: Yetkisiz bir kuruluşla çalışmak sizi korumasız bırakabilir.
- Garanti onay vaadi: Başvurunuzu görmeden onay vadeden her ifade şüphe uyandırmalıdır.
- Aşırı yüksek maliyetli teklifler: Toplam geri ödeme tutarını hesaplamadan kabul etmeyin.
- Kimlik avı mesajları: Bilmediğiniz bir kaynaktan gelen, kişisel veya banka bilgisi isteyen mesajlara yanıt vermeyin ve bağlantılara tıklamayın.
- Arka arkaya başvuru: Ret sonrası hemen yeni başvurular yapmak, dosyanızı daha da zayıflatabilir.
Bir teklifi kabul etmeden önce iki doğrulama adımını atın: borç verenin FCA kaydını resmî kayıt sorgusundan kontrol edin ve puanınızı etkilemeyen bir uygunluk denetleyicisiyle durumunuzu görün.
Sıkça Sorulan Sorular
Kötü kredi puanı nedir?
Geçmiş ödeme davranışınıza göre borç verenlerin sizi riskli görmesine yol açan düşük bir puandır. Tek bir resmî puan olmadığı için Experian, Equifax ve TransUnion’daki değerleriniz birbirinden farklı olabilir.
Doğrudan borç veren olduğunu nasıl anlarım?
Sözleşmede kredi veren taraf olarak aynı şirketin adı geçiyorsa ve ödeme ile geri ödeme süreci o şirketle yürüyorsa doğrudan borç verenle çalışıyorsunuzdur. Şirketin FCA kaydını da ayrıca kontrol edin.
Başvuru kredi puanımı düşürür mü?
Yumuşak sorgu puanınızı düşürmez. Sert sorgu ise dosyanıza işlenir. Kısa sürede çok sayıda sert sorgu borç verenlere ödeme sıkıntısı belirtisi gibi görünebilir.
Reddedilirsem ne yapmalıyım?
Reddin nedenini öğrenmeye çalışın, kredi raporunuzu kontrol edin, eksikleri düzeltin ve yeni başvuruları acele etmeden planlayın. Kesin bir bekleme süresi yoktur, durumunuza göre hareket edin.
Kredi puanımı nasıl iyileştirebilirim?
Ödemeleri zamanında yapın, kart kullanımınızı düşük tutun, seçmen kütüğüne kayıtlı olduğunuzdan emin olun ve rapordaki hataları düzeltin. İyileşme zaman alır, bu yüzden düzenli ve sabırlı olmak gerekir.
Bu rehber Türkiye’de yaşayanlar için de geçerli mi?
Hayır. Bu içerik İngiltere’de ikamet eden okurlara yöneliktir. Başvuru için İngiltere’de ikamet etmeniz gerekir.
Son hatırlatma: Alacağınız kredi geri ödenmezse ek maliyet doğar ve kredi puanınız zarar görebilir. Karar vermeden önce toplam geri ödeme tutarını hesaplayın ve bütçenize uyup uymadığını netleştirin.
- FCA Financial Services Register: yetkili kuruluşların resmî kayıt sorgusu
- FCA tüketici kredisi ve yüksek maliyetli kısa vadeli kredi düzenlemeleri: güncel kurallar için resmî sayfa
- Experian, Equifax ve TransUnion: ücretsiz kredi raporu bilgileri
- MoneyHelper, StepChange ve Citizens Advice: ücretsiz ve tarafsız borç danışmanlığı kuruluşları
Bu konu için Atovia’nın ücretsiz aracını deneyin →
Daha fazla karşılaştırma ve satın alma rehberi ister misiniz?
Bu makaleyi alıntılarken
Kaynak: Atovia (Atovia). https://atovia.kr